Într-un moment fără precedent în România, Judecătoria din Timișoara a pronunțat o hotărâre judiciară care ar putea schimba modul în care ne raportăm la intimitatea online. Pentru prima dată în istorie, un individ a fost condamnat la închisoare cu executare pentru distribuirea de imagini sexuale explicite ale fostei sale iubite pe rețeaua de socializare Facebook. Această decizie judiciară marchează o etapă crucială în prevenirea distribuirii de conținut explicit fără acordul părții afectate, în scopuri precum șantaj, intimidare sau defăimare.

Legislația română a suferit transformări majore în acest an, prin intermediul unor amendamente la Codul Penal. Potrivit acestor modificări, difuzarea imaginilor intime ale unei persoane, care includ organele genitale, anusul, zona pubiană sau, în cazul femeilor, sânii, sau actul sexual, fără consimțământul acelei persoane, a devenit o infracțiune sancționabilă cu închisoare de până la trei ani.

Click aici pentru a accesa textul complet al Legii care modifică și completează articolul 226 din Codul Penal.

Această decizie judiciară istorică a vizat un tânăr din comuna Corcova, Mehedinți, care a fost găsit vinovat pentru infracțiuni precum lovire, hărțuire și distribuirea de imagini intime ale unei persoane identificabile. Deși inculpatul a ales să nu participe activ la proces, gravitatea acțiunilor sale nu a trecut neobservată. Încălcările includ acte de violență și intimidare, alături de distribuirea neautorizată a imaginilor intime.

Un aspect semnificativ al acestor modificări legislative este efortul României de a se conforma standardelor internaționale privind protecția drepturilor individuale și a intimității. Prin aceste amendamente, țara noastră se aliniază cu alte națiuni care au introdus măsuri pentru combaterea “revenge porn” (distribuirea intenționată a imaginilor intime). Acest fenomen este definit ca fiind difuzarea, prezentarea sau transmiterea de conținut similar fără acordul persoanei afectate, cu potențialul de a provoca suferință psihică sau de a afecta imaginea acelei persoane.

Un aspect important al legii este că nu incriminează persoanele care au participat la înregistrarea sunetelor, convorbirilor sau imaginilor, sau care au acționat explicit pentru a fi văzute sau auzite de autorul înregistrării. De asemenea, imagini care prezintă un interes public semnificativ, cum ar fi cele care au relevanță pentru comunitate și aduc beneficii publice mai mari decât prejudiciul adus persoanei afectate, sunt exceptate de la aplicarea legii.

Această schimbare legislativă reflectă angajamentul României față de protecția intimității și a drepturilor individuale, conformându-se standardelor internaționale privind respectarea vieții private și a drepturilor femeilor. Este un exemplu concret al eforturilor de prevenire a distribuirii neautorizate a imaginilor intime și de sancționare adecvată a celor care le încalcă. Această hotărâre judiciară remarcabilă și schimbările legislative care o însoțesc vor atrage în continuare atenția comunității juridice și a societății în ansamblu, contribuind la promovarea unui mediu online mai sigur și mai etic, unde respectarea drepturilor individuale rămâne o prioritate.


ANAF, Îngenuncheată de Înaltă Curte de Casație și Justiție: Diurnele Nu Sunt Venituri Salariale

Într-o hotărâre recentă a Înaltei Curți de Casație și Justiție (ICCJ), ANAF a fost pusă la colț într-un caz important legat de diurnele plătite angajaților. ICCJ a stabilit că diurnele nu trebuie considerate venituri salariale și nu trebuie impozitate cu contribuții sociale. Aceasta este o veste excelentă pentru companii și angajații lor, deoarece deschide calea pentru recuperarea taxelor și contribuțiilor sociale plătite în trecut.

De ce Această Hotărâre este Importantă?

În trecut, ANAF a impus companiilor obligația de a plăti contribuții sociale pentru diurnele acordate angajaților. Această practică a fost contestată de multe companii, iar acum ICCJ a dat dreptate acestora. Decizia ÎCCJ are un impact major asupra modului în care companiile gestionează diurnele și impozitele aferente.

Ce Înseamnă Aceasta pentru Afacerea Ta?

  1. Recuperarea Taxelor: Dacă afacerea ta a plătit contribuții sociale pentru diurne în trecut, acum ai posibilitatea de a solicita restituirea acestor sume.

  2. Reducerea Costurilor: În viitor, nu vei mai fi obligat să plătești contribuții sociale pentru diurne, ceea ce înseamnă o reducere a costurilor pentru afacerea ta.

  3. Claritate Fiscală: Această hotărâre aduce claritate în ceea ce privește tratamentul fiscal al diurnelor, eliminând incertitudinea fiscală pentru companii.

Cum Poți Beneficia de Această Hotărâre?

Pentru a profita de această hotărâre, este important să consulți un specialist fiscal sau contabil. Aceștia te pot ajuta să depui cereri de restituire a contribuțiilor sociale plătite în trecut și să ajustezi corect procedurile fiscale pentru viitor.

Concluzie

Hotărârea ÎCCJ este o veste bună pentru companii, deoarece clarifică tratamentul fiscal al diurnelor. Este important să consulți un specialist pentru a profita de această schimbare și pentru a reduce costurile afacerii tale. Dacă dorești să afli mai multe detalii despre cum poți beneficia de această hotărâre sau despre alte aspecte fiscale importante, nu ezita să ne contactezi. Suntem aici pentru a te ajuta!


Suntem entuziasmați să vă aducem în atenție un eveniment cu totul special,  Conferința “Femeia-promotor al schimbării 2023: Începe transformarea cu responsabilitate și compasiune“. Această conferință este organizată de Asociația European Union of Women-Romanian Section in parteneriat cu LexTax, iar scopul principal este să aducem în atenția publicului aspecte semnificative ale inegalității de gen și ne propunem să exploram problemele fundamentale care afectează societatea și, în special, impactul acestora asupra femeilor, ca factori determinanți ai schimbării și promotori ai unei perspective progresive.


Ce trebuie să știți:


Data și locația: Conferința va avea loc la prestigioasa Bibliotecă Centrală Universitară “Carol I” din București, în data de 30 septembrie 2023, începând cu ora 10:00 dimineața.

Ce ne propunem: Ne dorim să creăm un spațiu propice conștientizării și dialogului deschis, la nivel local și internațional, cu privire la problemele sensibile legate de inegalitatea de gen. Vă veți bucura de oportunitatea de a participa la sesiuni de discuții interactive cu lideri de opinie, reprezentanți ai societății civile, academicieni și activiști. Printre speakeri se numără prozatori, jurnaliști, psihologi, reprezentanți ai Înaltului Comisariat al Națiunilor Unite pentru Refugiați în România, ai Poliției Române și ai Agenției Naționale împotriva Traficului de Persoane. Pentru a afla mai multe despre speakeri și subiectele lor de discuție, vă invităm să accesați pagina EUW- Romanian Section dedicată acestora aici.

Cum să participați: Pentru a vă înregistra sau pentru orice întrebare suplimentară, vă invităm să accesați pagina EUW – Romaian Section dedicată evenimentului aici.


Acest eveniment reprezintă o oportunitate unică de a vă alătura unei mișcări dedicate egalității de gen, drepturilor femeilor și progresului social. Vă așteptăm cu brațele deschise la Conferința “Femeia-promotor al schimbării 2023” și suntem bucuroși să discutăm despre orice modalitate de colaborare pentru a promova aceste valori esențiale.

Nu uitați să verificați lista impresionantă de speakeri și subiectele lor de discuție pe pagina EUW – Romaian Section aici!


Mulțumim pentru sprijinul vostru și așteptăm cu nerăbdare să ne întâlnim la conferință!


Echipa LexTax


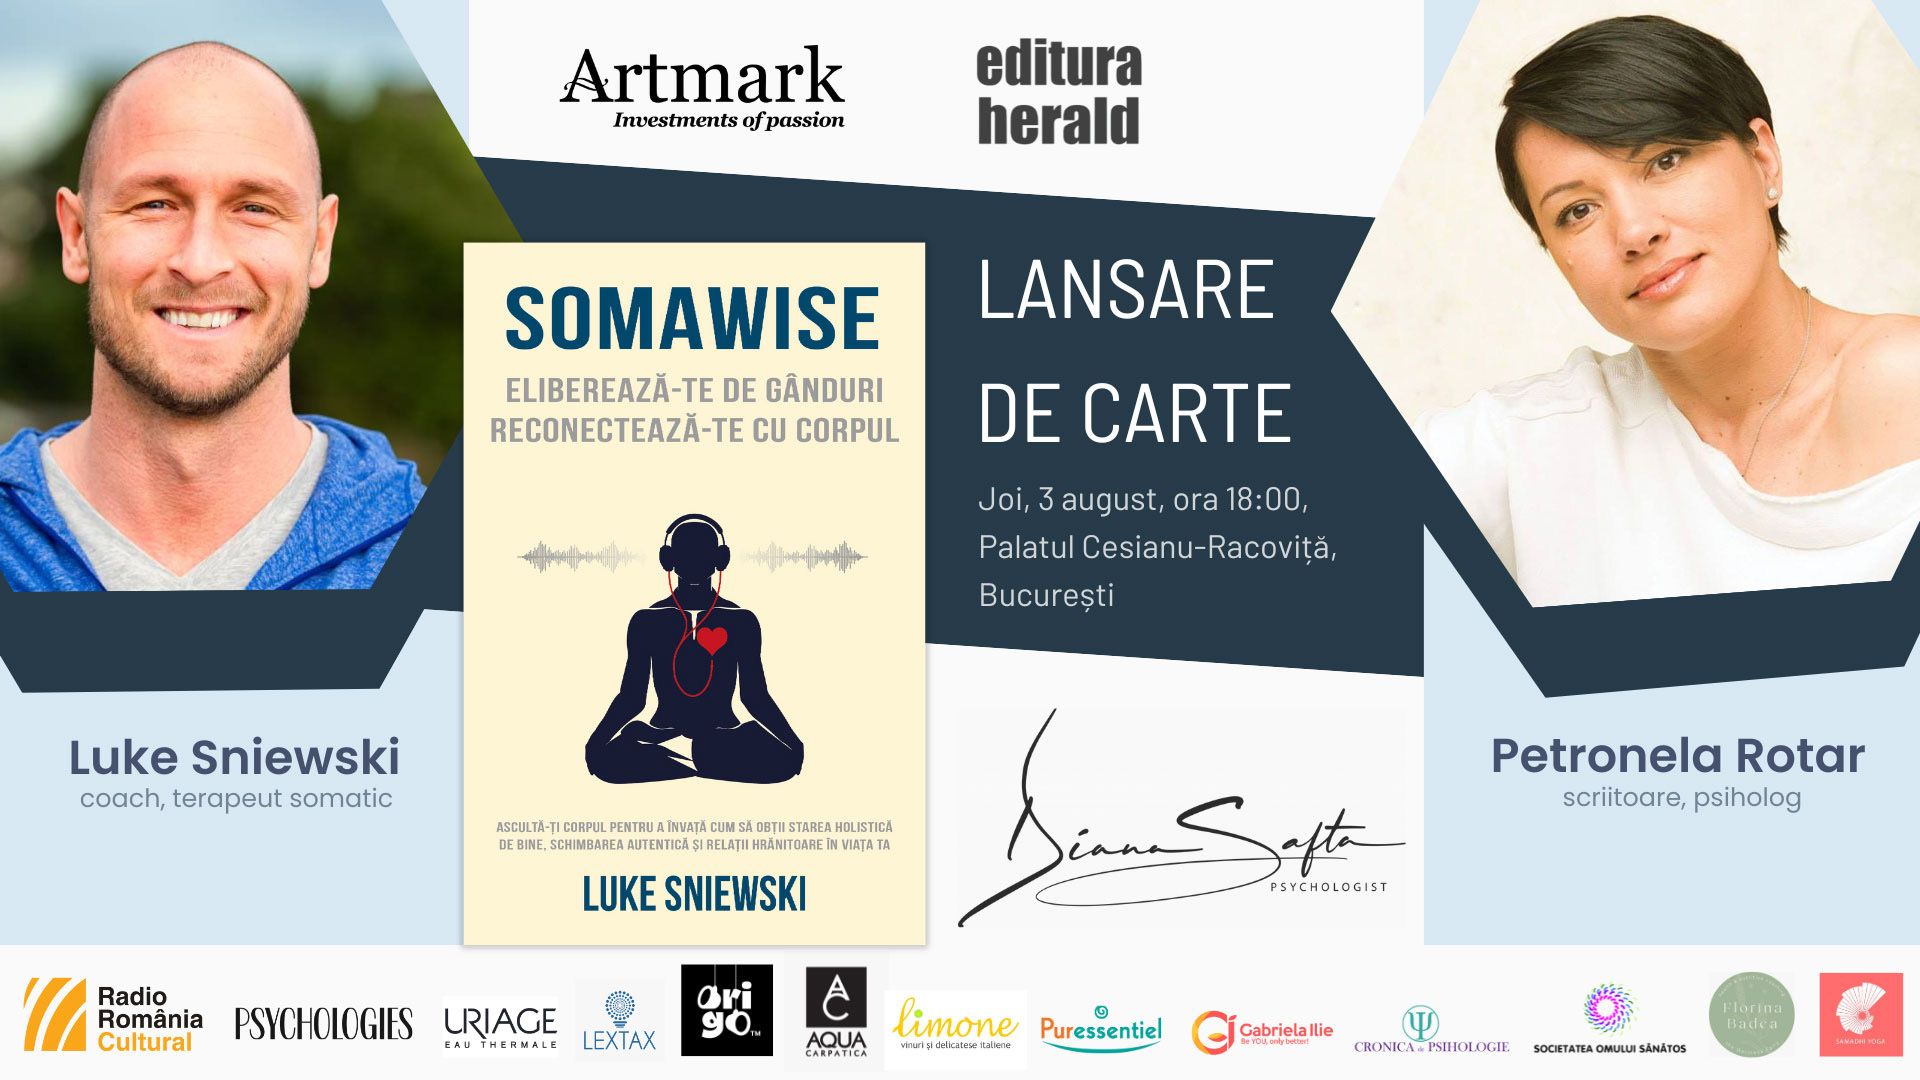
Lextax, în parteneriat cu autorul Dr. Luke Sniewski, sărbătorește, Joi, 03 August 2023, ora 18.00, la Palatul Cesianu-Racovita, lansarea cărții “Somawise” în România, o lucrare captivantă despre auto-descoperire prin intermediul corpului. Dr. Sniewski, expert în metoda Compassionate Inquiry® și alte tehnici somatice, ne îndrumă să conectăm profund cu propriul corp pentru a atinge o înțelegere autentică a sinelui nostru. Principala idee a cărții “Somawise” constă în faptul că învățăm tot ce avem nevoie să știm despre noi înșine, despre lume și despre viață prin trăirea prezentului și a experiențelor noastre în corpul nostru.

“Somawise” deschide noi orizonturi în domeniul dezvoltării personale și spirituale în România, aducând în prim-plan importanța conexiunii dintre minte și corp. Această carte inspiratoare ne arată că adevărata căutare de sine nu se află în exterior, ci în căutarea și ascultarea cu adevărată atenție a experiențelor și emoțiilor noastre interioare. Încheierea parteneriatului dintre Lextax și Dr. Luke Sniewski pentru lansarea “Somawise” aduce în lumină cunoașterea de sine ca un proces profund, dar accesibil, care poate fi trăit și îmbrățișat de oricine este dispus să exploreze tărâmul magic al propriei conștiințe.

Prin Ordonanta de Urgenta 117/2021 pentru modificarea si completarea Legii nr. 53/2003-Codul Muncii legiutorul a modificat o serie de dispozitii ale Codului Muncii, printre care enumeram si detaliem mai jos cele mai importante.

O prima modificare  este aceea a articolului 151, litera d) Codul Muncii, care completeaza si modifica textul de lege anterior ce definea “munca nedeclarata” ca fiind “primirea la muncă a unui salariat în afara programului de lucru stabilit în cadrul contractelor individuale de muncă cu timp parțial”. Noua reglementare dispune ca fiind munca nedeclarata „ primirea la muncă a unui salariat cu depășirea duratei timpului de muncă stabilită în cadrul contractelor individuale de muncă cu timp parțial, cu excepția situațiilor prevăzute la art. 105 alin. (1) lit. c).” Exceptia vizeaza  cazurile de forță majoră sau pentru alte lucrări urgente destinate prevenirii producerii unor accidente ori înlăturării consecințelor acestora.

Astfel, angajatorii trebuie sa se asigure ca angatilor le este adusa la cunostinta interdictia de a efectua ore suplimentare  si ca aceasta regula este respectata, in caz contrar, activitatea angajatilor efectuata in orele suplimentare putand fi catalogata ca fiind munca nedeclarata. Sanctiunile sunt definite de art 260 alin 1 lit. e3, asa cum a fost modificata prin aceeasi OUG 117/2021, respectiv cu amendă de 10.000 lei pentru fiecare persoană astfel identificată, fără a depăși valoarea cumulată de 200.000 lei.

O a doua modificare este constituita de introducerea unui nou articol, respectiv 152 cu urmatorul continut: “În sensul prezentei legi, muncă subdeclarată reprezintă acordarea unui salariu net mai mare decât cel constituit și evidențiat în statele de plată a salariilor și în declarația lunară privind obligațiile de plată a contribuțiilor sociale, impozitului pe venit și evidența nominală a persoanelor asigurate, transmisă autorităților fiscale.”.

Astfel, practica angajatorilor, tot mai populara, in ultimul timp, de a acorda salariarilor un salariu net, superior celui inscris in Contractul individual de munca, declarat si impozitat, este definitia de noile prevederi ale Codului Muncii ca fiind “munca subdeclarata”.  OUG 117/2021 instituie, deasemenea, pentru aceste fapte si o sanctiune, definita de litera e5 nou introdusa in cuprinsul primului alineat al articolului 260 Codul Muncii, si anume, amenda de la 8.000 lei la 10.000 lei pentru fiecare salariat identificat în această situație, fără a depăși valoarea cumulată de 100.000 lei.

O alta modificare a dispozitiilor Codului Muncii o reprezinta ajustarea termenului dispus de art. 122, in care munca suplimentara trebuie compensata prin ore libere platite, de la 60 de zile calendaristice (dupa efectuarea acesteia) la 90 de zile calendaristice (dupa efectuarea acesteia).

Prin OUG 117/2021 a fost modificata si incadrarea faptelor sanctionabile de Codul Muncii. Astfel, faptele ce pana la data intrarii in vigoare a acestei ordonante (05.10.2021) erau considerate “contraventii”, urmare a modificarilor aduse, faptele descrise de art. 260 Codul Muncii constituie contraventii, daca nu au fost savarsite in astfel de conditii incat sa fie considerate, potrivit legii, infractiuni.

O alta modificare, si poate cea mai importanta, ca impact asupra mediului de afaceri, mai ales in contextual pandemiei de Coronavirus, in care multi dintre angajatorii romani se lupta cu efectele nefaste ale acesteia din punct de vedere financiar, este si litera s), nou introdusa in cuprinsul articolului 260 Codul Muncii care dispune:

“s) încălcarea de către angajator a obligației prevăzute la art. 166 alin. (1) cu mai mult de o lună, de la data de plată a salariului, stabilită în contractul individual de muncă, în contractul colectiv de muncă aplicabil sau în regulamentul intern, după caz, cu amendă de la 5.000 lei la 10.000 de lei pentru fiecare persoană căreia nu i s-a plătit salariul, cu excepția situației în care angajatorul se află sub incidența Legii nr. 85/2014 privind procedurile de prevenire a insolvenței și de insolvență, cu modificările și completările ulterioare.“.

Asadar, angajatorii care nu achita salariile la timp, sau in “perioada de gratie” de o luna de la datele stabilite prin actele interne/ contractul individual de munca, sunt pasibili de plata unor amenzi de la 5.000 lei pana la 10.000 lei pentru fiecare persoana careia nu i s-a platit salariul. Sunt exceptate de la incidenta acestui articol societatile aflate in insolventa.

In ceea ce priveste aceasta ultima modificare, putem opina asupra faptului ca, la momentul instituirii acestei sanctiuni, legiuitorul nu a luat in consideratie problemele cu care se confrunta antreprenorii romani, legate de intarzierea unor incasari din cauza decalarii livrarilor materiilor prime, spre exemplu, sau de societatile care depind de un singur partener contractual si/sau multe alte categorii asemanatoare de angajatori care pot intampina dificutati financiare sau pot inregistra cash-flow negativ intr-o anumita perioada de timp, mai ales in contextual financiar pandemic actual. Totodata, si pentru aceste motive putem considera ca sanctiunea instituita de legiuitor este disproportionata, prevazand un cuantum al amenzii de aproximativ 1.5-3 salarii medii pe economie pentru fiecare angajat, or, in contextul in care societatea este deja in colaps financiar (caci altfel de ce nu ar plati la timp salariile?), aceste sanctiuni nu fac altceva decat sa “ingroape” in criza financiara si mai tare antreprenorii mici si mijlocii. Astfel, singura “protectie” a angajatorilor nu devine decat deschiderea procedurii insolventei, care poate fi deschisa cu usurinta la cererea debitorului, acordandu-i astfel angajatorului atat posibilitatea incetarii cu usurinta a contractelor individuale de munca, situatie ce dezavantajeaza angajatii.

O alta “omisiune” a legiuitorului in ceea ce priveste aceasta modificare este si aceea prin care, practic, a uitat sa stabileasca o limita maxima a sanctiunii, cum este regula in ceea cepriveste sanctiunile instituite in dreptul muncii, unde amenda e data sub forma unei sume fixe/ angajat, dar fara a depasi un anumit cuantum (vezi sanctiunea pentru munca subdeclarata despre care am facut mai sus vorbire : “amenda de la 8.000 lei la 10.000 lei pentru fiecare salariat identificat în această situație, fără a depăși valoarea cumulată de 100.000 lei”).

Cum, in cuprinsul aceleasi OUG, legiuitorul a stabilit pentru anumite fapte o limita maxima iar pentru altele nu, nu putem intelege decat ca intentia acestuia a fost una de a face o distinctie clara intre gravitatea faptelor, astfel, cea mai grava contraventie devine aceea de intarziere la plata a salariului.

OUG 117/2021 a fost publicata in Monitorul Oficial, Partea I nr. 951 din 05 octombrie 2021, astfel ca incepand cu 05 octombrie 2021 aceasta este IN VIGOARE.


The International Consortium of Investigative Journalists, a nonprofit newsroom and network of journalists centered in Washington, D.C., obtained more than 11.9 million financial records, containing 2.94 terabytes of confidential information from 14 offshore service providers, enterprises that set up and manage shell companies and trusts in tax havens around the globe.

Current and former leaders who have owned secret companies and trusts, as revealed by the Pandora Papers investigation, include King Abdullah II of Jordan, the prime ministers of Côte d’Ivoire and the Czech Republic, the presidents of Ecuador, Kenya and Gabon and the former presidents of El Salvador, Panama, Paraguay and Honduras.

The files also shed light on the financial dealings of Chavistas in Venezuela, fugitive cult leaders and their followers, kleptocrats and their families, neo-Nazis, a mineral water dealer convicted of soliciting the murders of a judge and a prosecutor,  a fugitive millionaire pedophile and terrorism financiers.

Other players in the Pandora Papers’ global cast include a Bitcoin czar sentenced for money laundering in connection with the largest cyberheist in history . And offshore investments were linked to Bollywood actors, soccer stars, corrupt sports’ officials, a king’s lover, feuding princesses, movie directors and stars, supermodels, acclaimed designers and world-famous singers.

Check out here ICIJ’s largest-ever investigation on the offshore world unlocks financial secrets of politicians, billionaires and the global elite.


In Cauza 607/33/2021, dupa mai multe termene acordate, Curtea de Apel Cluj a inteles, la data de 28.09.2021, prin Hotararea 236/2021, sa admita in parte  cererea Avocatilor Kapcza Mikolt Krisztina si Marin Gabriel, anuland, astfel, in intregime, mai multe Hotarari de Guvern emise in legatura cu masurile adoptate de autoritati in Pandemia COVID-19, respectiv:

  • Hotărârea nr. 826/2021 privind prelungirea stării de alertă pe teritoriul României începând cu data de 11 august 2021, precum și stabilirea măsurilor care se aplică pe durata acesteia pentru prevenirea și combaterea efectelor pandemiei de COVID-19
  • Hotărârea nr. 932/2021 privind prelungirea stării de alertă pe teritoriul României începând cu data de 10 septembrie 2021, precum și stabilirea măsurilor care se aplică pe durata acesteia pentru prevenirea și combaterea efectelor pandemiei de COVID-19 – Guvernul României
  • Hotărârea nr. 990/2021 pentru modificarea și completarea anexelor nr. 2 și 3 la Hotărârea Guvernului nr. 932/2021 privind prelungirea stării de alertă pe teritoriul României începând cu data de 10 septembrie 2021, precum și stabilirea măsurilor care se aplică pe durata acesteia pentru prevenirea și combaterea efectelor pandemiei de COVID-19

Instanta din Cluj a pronuntat aceasta Hotarare in cadrul unui dosar de Ordonanta presedintiala intentat de reclamantii mai sus amintiti in materia Contenciosului Administrativ si fiscal. Sentinta NUeste definitiva, putand fi atacata cu Recurs in termen de 15 zile de la comunicare de catre paratii Guvernul Romaniei si Ministerul Afacerilor Interne – Direcţia Generală Juridică, dar ESTE EXECUTORIE pentru partile din dosar.

Aici regasiti link-ul dosarului de pe portalul instantelor de judecata.

La 30 iunie 2021 a intrat in vigoare Decizia Curtii Constitutionale nr. 144/2021, prin care a fost respinsa exceptia de neconstitutionalitate aflata pe rolul acestei instante a dispozitiilor art. 715 alin 1 pct. 3 teza a doua din Codul de procedura civila.

   Art. 715. –   > (1) Dacă prin lege nu se prevede altfel, contestația privitoare la executarea silită propriu-zisă se poate face în termen de 15 zile de la data când:

  1. debitorul care contestă executarea însăși a primit încheierea de încuviințare a executării sau somația ori de la data când a luat cunoștință de primul act de executare, în cazurile în care nu a primit încheierea de încuviințare a executării și nici somația sau executarea se face fără somație.

Această excepție a fost ridicată în Dosarul nr. 1385/189/2017 al Tribunalului Vaslui – Secția civilă și care a format obiectul Dosarului Curții Constituționale nr. 275D/2018.

Examinând actele din dosarul cauzei, Curtea Constituțională a  constatat că dispozițiile legale criticate reglementează momentul de la care începe să curgă termenul de formulare a contestației la executare, în cazul de față data fiind reprezentată de “luarea la cunoștință” de primul act de executare.

Astfel, în cazul contestației împotriva executării silite înseși, termenul de 15 zile începe să curgă de când debitorul a primit încheierea de încuviințare a executării sau somația. Dacă executarea se face fără somație ori dacă somația sau încheierea de încuviințare nu au fost comunicate debitorului, termenul începe să curgă de la data când acesta a luat cunoștință de primul act de executare.

Formularea unei contestații la executarea silită propriuzisă trebuie făcută într-un termen de 15 zile de la data la care contestatorul a luat act de executare sau de actul care îl vatămă ori îi lezează interesele legitime.

Având în vedere că primele acte de executare sunt încheierea de încuviințare și somația, în ipoteza dispoziției legale criticate primul act de executare are semnificația oricărui act de executare din procedura execuțională de care debitorul a luat cunoștință, pentru prima oară, în orice mod.

De asemenea, Curtea Constituțională reține faptul că

“Susținerile autorului excepției conform cărora ar trebui să se micșoreze acest vast domeniu și “să se aibă în vedere doar actele executorului judecătoresc, adică de la data la care a luat cunoștință de primul act de executare emis de către executorul judecătoresc” nu reprezintă veritabile critici de neconstituționalitate, ci urmăresc, în realitate, completarea sau modificarea dispozițiilor legale criticate, ceea ce reprezintă atributul exclusiv al Parlamentului, Curtea, în temeiul art. 2 alin. (3) din Legea nr. 47/1992 putându-se pronunța doar asupra constituționalității actelor cu privire la care a fost sesizată. De asemenea, aspectele referitoare la concurența dintre exercitarea concomitentă sau succesivă a plângerii împotriva încheierii de carte funciară sau a unei contestații la executare propriu-zise sunt aspecte de interpretare și aplicare a legii de către instanțele judecătorești.”

Pentru aceste motive, Curtea Constituțională in sedinta din data de 04 martie 2021, in cuprinsul dosarului 275D/2018, respinge ca neîntemeiată excepția de neconstituționalitate ridicată Dosarul nr. 1385/189/2017 al Tribunalului Vaslui – Secția civilă și constată că dispozițiile art. 715 alin. (1) pct. 3 teza a doua din Codul de procedură civilă sunt constituționale în raport cu criticile formulate.

Ordonanța de urgență nr. 59/2021 pentru modificarea și completarea Legii nr. 227/2015 privind Codul fiscal

În vigoare de la 01 iulie 2021

Guvernul a aprobat o Ordonanță de Urgență de modificare a Codului Fiscal (OUG 59/24.06.2021) care vizează modificări semnificative ale regulilor fiscale, în speță, noi reguli de TVA în comerțul electronic. Este vorba despre o aliniere a legislației locale la directivele europene. Noile reglementări intră în vigoare în prima zi a lunii iulie.

În nota de fundamentare a OUG se arata că impactul acesteia asupra mediului de afaceri este unul favorabil.

Un prim avantaj îl reprezintă reducerea costurilor de conformare comparativ cu situația actuală. Potrivit analizelor Comisiei Europene aceste costuri se vor înjumătăți pentru întreprinderile care desfășoară în prezent operațiuni intracomunitare. Astfel, se vor reduce cu aproape 95% pentru  întreprinderile care vor dori să înceapă activități de comerț transfrontalier, datorită faptului că nu vor mai trebui să se înregistreze direct în fiecare stat membru de consum.

Un alt aspect pozitiv semnalat este creșterea competitivității mediului de afaceri în context european, atât în economia tradițională, cât și cea în digitală. Acesta se materializează prin introducerea unui nivel egal al condițiilor ce vor fi impuse mediului de afaceri din afara Uniunii Europene, din perspectiva legislației în domeniul TVA.

Dezvoltarea schimburilor comerciale reprezintă un alt aspect pozitiv. Astfel se va conduce la creșterea veniturilor ca urmare a îmbunătățirii conformării și eliminării scutirii de TVA pentru importul bunurilor de mică valoare .

Principalele modificări

Conform regulilor actuale, livrarea de bunuri către persoane fizice este supusă TVA-ului în țara de expediere, până la un anumit plafon stabilit de fiecare stat membru. Dacă valoarea livrărilor depășește plafonul stabilit de statul membru în care se află clientul (plafoanele variază de la 35.000 de euro la 100.000 de euro), furnizorul este obligat să se înregistreze în scopuri de TVA în respectivul stat și să perceapă TVA în conformitate cu cerințele țării de destinație.

Un sistem simplificat este în funcțiune încă din 2015, însă numai pentru servicii electronice Business to Consumer – B2C (telecomunicații, radiodifuziune sau servicii furnizate pe cale electronică) distribuite clienților în alt stat membru. Un astfel de regim este cunoscut drept schema Mini One Stop Shop (MOSS) și a fost introdus pentru a simplifica administrarea tratamentului TVA în cazul serviciilor electronice furnizate persoanelor fizice, permițând companiilor să raporteze și să plătească TVA-ul aferent printr-un singur portal online din Statele Membre în care sunt stabilite.

Începând cu 1 iulie 2021, toate vânzările de bunuri la distanță vor fi supuse TVA în statul membru în care persoana fizică este stabilită. Pragurile curente vor fi anulate; schema MOSS va fi extinsă la One-Stop Shop (OSS) – o schemă care se va aplica furnizării de bunuri și servicii, precum și livrării de bunuri „facilitate” prin interfețe electronice (IE).

Schema curentă MOSS va fi extinsă către toate livrările de bunuri și sercivii B2C din statele membre în care furnizorul nu este stabilit. Astfel, furnizorul va trebui să perceapă în continuare TVA din statul membru de sosire, însă nu va mai fi obligat să se înregistreze în scop de TVA în respectivul stat membru. Acesta va putea raporta returnarea TVA-ului relevant prin intermediul TVA OSS într-un singur stat membru.

Schema simplificată este opțională. Companiile pot alege să nu utilizeze sistemul OSS și, în schimb, să se înregistreze în scop de TVA în fiecare stat membru în care efectuează livrări relevante.

Dacă o entitate alege să se înregistreze pentru OSS, atunci toate livrările care intră în sfera de aplicare a schemei ar trebui comunicate în declarația OSS a companiei. Ca atare, persoanele impozabile nu vor putea opta pentru utilizarea schemei OSS doar pentru livrările din statele membre selectate și nu pentru toate livrările efectuate în alte state membre.

Schema OSS va fi utilizată numai pentru raportarea TVA aferentă livrărilor. Prin urmare, companiile nu vor putea recupera TVA aferentă achizițiilor prin această schemă. Soldurile negative de TVA vor putea fi solicitate, ca și până acum, prin procedurile de rambursare stabilite la nivelul UE prin Directiva a 8-a sau Directiva a 13-a.

Astfel, companiile care efectuează atât achiziții, cât și livrări de TVA ar trebui să analizeze cu atenție opțiunile și să evalueze dacă activitatea lor economică va beneficia de înregistrarea TVA ”standard” sau de o înregistrare în sistemul OSS.

Mai mult, chiar și companiile care aleg să se înregistreze pentru OSS vor trebui să ia în considerare și să aplice anumite prevederi locale în vigoare în statul membru de destinație, precum cotele de taxă, obligațiile de facturare etc.

Importurile de bunuri cu valoare redusă și un nou sistem de TVA în UE

Conform prevederilor curente existente la nivelul UE, nu se datorează TVA pentru importurile de bunuri cu valoare de până la 22 de euro.

Începând cu 1 iulie 2021, toate importurile vor fi supuse TVA, indiferent de valoare.

De asemenea, o nouă schemă specială a fost introdusă pentru raportarea vânzărilor de bunuri cu valoare mică importate din afara UE – Import One-Stop-Shop (IOSS – ghișeu unic pentru importuri). IOSS va funcționa într-un mod similar cu OSS, ceea ce înseamnă că importatorul poate percepe TVA la punctul de vânzare către client și să declare și să plătească acest TVA printr-o declarație IOSS lunară. Suplimentar, IOSS va permite efectuarea mai rapidă a formalităților vamale.

Companiile stabilite în UE se pot înregistra pentru IOSS în propriul stat. Companiile stabilite în afara UE vor fi obligate să numească un intermediar stabilit în UE pentru a folosi schema IOSS (cu excepția cazului în care vânzătorul este stabilit într-o țară care are convenție de asistență reciprocă cu UE).

Interfețe electronice – considerate furnizor în scopuri de TVA în anumite situații

Începând cu 1 iulie 2021, orice IE (cum ar fi un marketplace, platformă, portal sau mijloace asemănătoare) care facilitează furnizarea de bunuri va fi considerată furnizor și, prin urmare, va fi obligată să colecteze și să plătească TVA-ul aferent autorităților fiscale. Rămân, însă, anumite cazuri în care IE nu ar trebui considerată furnizor, cum ar fi procesarea plăților, listarea/ promovarea bunurilor, redirecționarea sau transferul clienților către alte interfețe electronice, etc.

În cazul în care IE este considerată furnizor, livrarea de la vânzător către client va fi împărțită artificial în două, după cum urmează: o livrare de la vânzător la IE și o alta de la IE la client.

Deoarece IE este răspunzătoare pentru colectarea și plata TVA, vânzătorul real va trebui să prezinte către IE toate informațiile relevante cu privire la vânzare, pentru ca IE să stabilească tratamentul corect al TVA-ului.

In vigoare de la 25 iunie 2021

Printr-o incheiere din anul 2018 a Judecatoriei Dragasani a fost sesizata Curtea Constitutionala cu exceptia de neconstitutionalitate a prevederilor art. 340 alin 1 din Codul de Procedura Penala

(1) Persoana a cărei plângere împotriva soluției de clasare, dispusă prin ordonanță sau rechizitoriu, a fost respinsă conform art. 339 poate face plângere, în termen de 20 de zile de la comunicare, la judecătorul de cameră preliminară de la instanța căreia i-ar reveni, potrivit legii, competența să judece cauza în primă instanță.”

art. 340 alin (1) Cod Procedura Penala

intr-o cauza avand ca obiect soluționarea unei plangeri formulate de autorul exceptiei impotriva unei ordonante a procurorului prin care a fost respinsa cererea acestuia de prelungire a dreptului de a conduce pentru o perioada de 30 de zile.

Avocatul Poporului opineaza ca exceptia de neconstitutionalitate este neintemeiata si ca isi mentine punctele de vedere transmise și retinute de Curtea Constitutională in deciziile nr. 55 din 2 februarie 2017 și nr. 603 din 28 septembrie 2017.

C U R T E A   C O N S T I T U T I O N A L A

examinând încheierea de sesizare, punctul de vedere al Avocatului Poporului, raportul întocmit de judecătorul-raportor, concluziile procurorului, dispozițiile legale criticate, raportate la prevederile Constituției, precum și Legea nr. 47/1992, reține:

“Se susține că textele criticate contravin prevederilor constituționale ale art. 21 referitoare la accesul liber la justiție.

Examinând excepția de neconstituționalitate, Curtea constată că dispozițiile legale criticate au mai făcut obiectul controlului de constituționalitate, prin raportare la critici de neconstituționalitate similare, prin Decizia nr. 608 din 28 septembrie 2017, publicată în Monitorul Oficial al României, Partea I, nr. 987 din 12 decembrie 2017, prin care a fost respinsă, ca inadmisibilă, excepția de neconstituționalitate a dispozițiilor art. 340 alin. (1) din Codul de procedură penală și, ca neîntemeiată, excepția de neconstituționalitate a dispozițiilor art. 111 alin. (6) din Ordonanța de urgență a Guvernului nr. 195/2002.

Într-adevăr, astfel cum arată autorul excepției de neconstituționalitate, plângerea reglementată de dispozițiile art. 340 din Codul de procedură penală poate fi formulată doar împotriva soluțiilor de neurmărire sau de netrimitere în judecată. […] Potrivit art. 126 alin. (2) din Legea fundamentală, legiuitorul poate institui reguli speciale de procedură, ca modalități de exercitare a drepturilor procedurale, principiul accesului liber la justiție presupunând posibilitatea neîngrădită a celor interesați de a utiliza aceste proceduri, însă în formele și modalitățile instituite de lege. Așa fiind, prin instituirea procedurii potrivit căreia ordonanțele procurorului, altele decât cele de clasare, nu pot fi atacate în fața unui judecător nu s-a urmărit restrângerea accesului liber la justiție, ci, exclusiv, instaurarea unui climat de ordine, indispensabil, în vederea exercitării dreptului constituțional prevăzut de art. 21 din Constituție. Reglementarea de către legiuitor, în limitele competenței ce i-a fost conferită prin Constituție, a condițiilor de exercitare a unui drept – subiectiv sau procesual, inclusiv prin instituirea unor proceduri speciale, nu constituie o restrângere a exercițiului acestuia, ci doar o modalitate eficientă de a preveni exercitarea sa abuzivă, în detrimentul altor titulari de drepturi, în egală măsură ocrotite.”

Or, […] Curtea a menționat că persoana ale cărei interese legitime sunt vătămate printr-un act de urmărire penală are, după rezolvarea cauzei de către procuror, posibilitatea de a se adresa cu o plângere instanței de judecată în scopul obținerii unui remediu. Așa fiind, rezultă că persoana interesată, pe de-o parte, poate face plângere împotriva actelor de urmărire penală și împotriva soluțiilor de netrimitere în judecată, iar, pe de altă parte, în condițiile legii, se poate adresa judecătorului de cameră preliminară cu o plângere ce vizează aceleași aspecte. Textul de lege criticat nu contravine nici accesului la justiție și nici dreptului la un proces echitabil. Faptul că ordonanța procurorului de declinare a competenței nu poate fi contestată la instanță în faza de urmărire penală nu aduce atingere art. 21 alin. (1) din Legea fundamentală, întrucât, așa cum a statuat chiar Curtea Constituțională în jurisprudența sa, “posibilitatea formulării plângerii împotriva măsurilor luate sau a actelor efectuate de procuror ori efectuate pe baza dispozițiilor date de acesta la procurorul ierarhic superior constituie o garanție procesuală, iar rămânerea definitivă a soluției dispuse de procurorul ierarhic superior are ca scop asigurarea celerității soluționării cauzelor penale, nereprezentând un impediment în calea liberului acces la justiție și a dreptului la un recurs efectiv”. De asemenea, respectarea dreptului la un proces echitabil se apreciază în contextul întregii proceduri judiciare. Or, câtă vreme art. 340 alin. (1) din Codul de procedură penală recunoaște persoanelor vătămate prin soluțiile de neurmărire sau netrimitere în judecată posibilitatea de a le contesta cu plângere la judecătorul de cameră preliminară, în cadrul acestei proceduri petenții vor putea formula critici inclusiv în ceea ce privește eventuala nerespectare de către procuror a dispozițiilor legale privitoare la competența funcțională, materială și după calitatea persoanei, deci vor putea aduce în discuție – în mod implicit – legalitatea ordonanței de declinare.

Curtea a mai arătat că în acest sens este și jurisprudența sa constantă cu privire la o critică similară, făcând astfel trimitere la Decizia nr. 677 din 6 noiembrie 2018, publicată în Monitorul Oficial al României, Partea I, nr. 26 din 10 ianuarie 2019, Decizia nr. 610 din 28 septembrie 2017, publicată în Monitorul Oficial al României, Partea I, nr. 899 din 15 noiembrie 2017, Decizia nr. 478 din 27 iunie 2017, publicată în Monitorul Oficial al României, Partea I, nr. 734 din 12 septembrie 2017, și Decizia nr. 486 din 27 iunie 2017, publicată în Monitorul Oficial al României, Partea I, nr. 960 din 5 decembrie 2017.

Întrucât nu au intervenit elemente noi, de natură să modifice această jurisprudență, atât soluția, cât și considerentele deciziilor mai sus invocate își păstrează valabilitatea și în prezenta cauză.”

Pentru considerentele expuse mai sus, Curtea Constitutionala, prin DECIZIA 174/2021,  RESPINGE  ca neîntemeiată, excepția de neconstituționalitate în Dosarul Judecătoriei Drăgășani și constată că dispozițiile art. 340 alin 1 din Codul de Procedura Penala sunt constituționale în raport cu criticile formulate.

Definitivă și general obligatorie. Pronunțată în ședința din data de 16 martie 2021, in vigoare de la 25 iunie 2021.

IMPRINT

LexTax Management & Advisory | Enlightened Consultancy
12 Horbotei Entrance, District 3, Bucharest, Romania, Postal Code 030465
Phone: +40 728 122 431 | Email: office@lextax.ro
TAx ID: 41463487

DISCLAIMER

The information contained in this website is for general information purposes only. The information is provided by LexTax Advisory and while we endeavour to keep the information up to date and correct, we make no representations or warranties of any kind, express or implied, about the completeness, accuracy, reliability, suitability or availability with respect to the website or the information, products, services, or related graphics contained on the website for any purpose. Any reliance you place on such information is therefore strictly at your own risk.